AKTOR: Τιμή-στόχο 15 ευρώ δίνει η Ambrosia Capital – Βλέπει περιθώριο ανόδου 64%
Η Ambrosia Capital ξεκινά την κάλυψη της AKTOR με σύσταση αγοράς, προβλέποντας ισχυρή ανάπτυξη έως το 2031. Στο επίκεντρο οι κατασκευές, οι παραχωρήσεις και η ενέργεια.
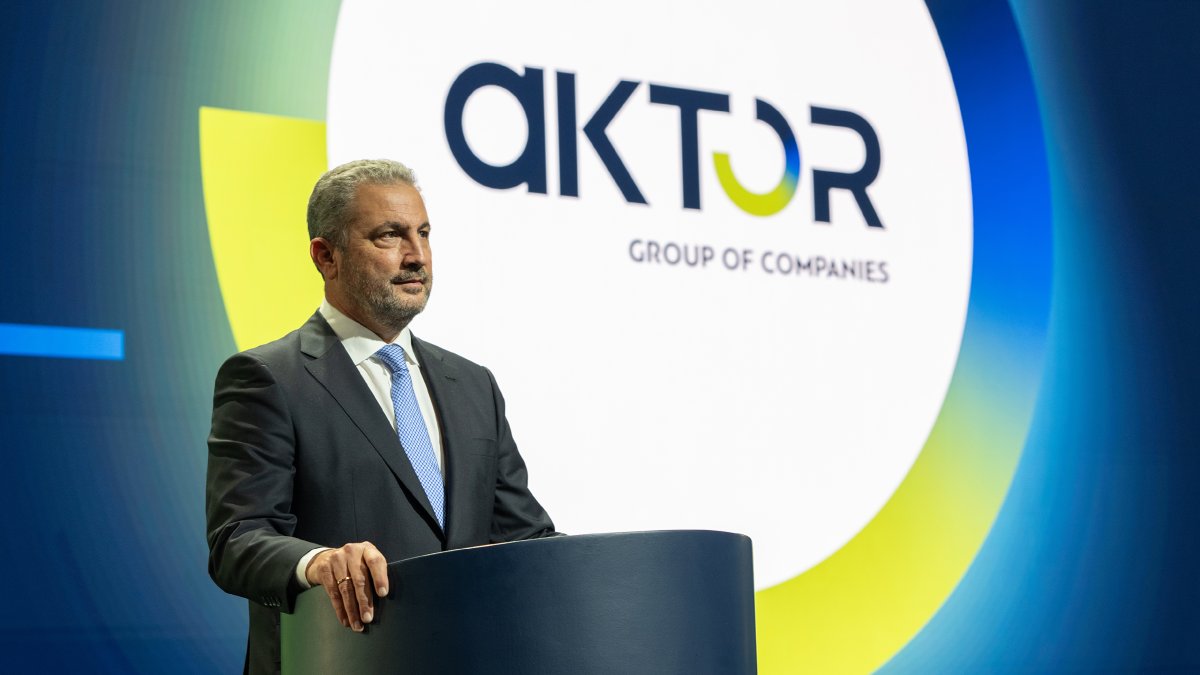
Τιμή-στόχο τα 15 ευρώ ανά μετοχή, με εκτιμώμενο περιθώριο ανόδου 64% σε ορίζοντα 12 μηνών, θέτει η Ambrosia Capital για τον Όμιλο AKTOR, ξεκινώντας την κάλυψη της μετοχής με σύσταση «Buy» (αγορά).
Η χρηματιστηριακή εταιρεία εμφανίζεται ιδιαίτερα θετική για τις προοπτικές του ομίλου, εκτιμώντας ότι ο μετασχηματισμός του σε έναν ολοκληρωμένο όμιλο υποδομών και ενέργειας μπορεί να οδηγήσει σε σημαντική ενίσχυση της κερδοφορίας τα επόμενα χρόνια.
Σύμφωνα με την ανάλυσή της, οι κατασκευές εξακολουθούν να αποτελούν τη βάση των δραστηριοτήτων της AKTOR, ενώ οι παραχωρήσεις, οι Ανανεώσιμες Πηγές Ενέργειας (ΑΠΕ) και το υγροποιημένο φυσικό αέριο (LNG) αναμένεται να αποκτήσουν ολοένα μεγαλύτερη συμμετοχή στα οικονομικά αποτελέσματα.
Προβλέψεις για EBITDA 725 εκατ. ευρώ έως το 2031
Η Ambrosia Capital εκτιμά ότι τα προσαρμοσμένα EBITDA του ομίλου θα ακολουθήσουν σημαντική ανοδική πορεία τα επόμενα χρόνια.
Συγκεκριμένα, προβλέπει:
- 2026: 240 εκατ. ευρώ
- 2027: 379 εκατ. ευρώ
- 2028: 444 εκατ. ευρώ
- 2030: 618 εκατ. ευρώ
- 2031: 725 εκατ. ευρώ
Οι εκτιμήσεις αυτές υπερβαίνουν τον μακροπρόθεσμο στόχο της διοίκησης για EBITDA της τάξης των 600 έως 700 εκατ. ευρώ.
Η διαφορά αποδίδεται, μεταξύ άλλων, στη σχεδιαζόμενη ενσωμάτωση νέων δραστηριοτήτων στον τομέα διαχείρισης απορριμμάτων.
Παράλληλα, η Ambrosia προβλέπει ότι ο κύκλος εργασιών της AKTOR θα αυξηθεί από 1,395 δισ. ευρώ το 2025 σε 1,73 δισ. ευρώ το 2026 και 2,68 δισ. ευρώ το 2028.
Επενδυτικό πρόγραμμα 3 δισ. ευρώ
Κεντρικό στοιχείο του επιχειρηματικού σχεδίου αποτελεί το επενδυτικό πρόγραμμα ύψους 3 δισ. ευρώ.
Περίπου το 88% των σχεδιαζόμενων επενδύσεων κατευθύνεται σε τρεις τομείς: παραχωρήσεις, ανανεώσιμες πηγές ενέργειας και LNG.
Η χρηματοδότηση του προγράμματος στηρίζεται, μεταξύ άλλων, στην αύξηση μετοχικού κεφαλαίου ύψους 650 εκατ. ευρώ, στην έκδοση ομολόγου 300 εκατ. ευρώ και στον δανεισμό για συγκεκριμένα έργα.
Σύμφωνα με την ανάλυση, περίπου τα δύο τρίτα των επενδύσεων αφορούν έργα που έχουν ήδη ανατεθεί ή συμφωνηθεί.
Στόχος είναι οι δραστηριότητες παραχωρήσεων, ΑΠΕ και LNG να συνεισφέρουν περίπου το 60% των προσαρμοσμένων EBITDA του ομίλου, έναντι περίπου 24% το 2025.
Το LNG και η επέκταση στη Νοτιοανατολική Ευρώπη
Ιδιαίτερη έμφαση δίνει η Ambrosia Capital στις προοπτικές ανάπτυξης της AKTOR στον τομέα του υγροποιημένου φυσικού αερίου.
Μέσω της Atlantic SEE, στην οποία συμμετέχει με ποσοστό 60%, ο όμιλος έχει εξασφαλίσει εικοσαετείς συμβάσεις για την προμήθεια 1,5 δισ. κυβικών μέτρων φυσικού αερίου ετησίως προς την Αλβανία και τη Βοσνία.
Παράλληλα, έχουν υπογραφεί μνημόνια συνεργασίας για επιπλέον 4 δισ. κυβικά μέτρα με αντισυμβαλλομένους στη Βουλγαρία, την Ουκρανία και τη Ρουμανία, τα οποία δεν αποτελούν ακόμη δεσμευτικές συμβάσεις.
Σημαντική θεωρείται επίσης η κατ’ αρχήν συμφωνία για συμμετοχή 50% στο έργο Dioriga Gas της Motor Oil, καθώς θα μπορούσε να ενισχύσει την παρουσία της AKTOR στις υποδομές επαναεριοποίησης φυσικού αερίου.
Στον ενεργειακό σχεδιασμό περιλαμβάνεται και η ανάπτυξη μονάδας ηλεκτροπαραγωγής με φυσικό αέριο στην Αλβανία.
Ανεκτέλεστο 4,5 δισ. ευρώ στις κατασκευές
Παρά τη διεύρυνση των δραστηριοτήτων, ο κατασκευαστικός τομέας εξακολουθεί να αποτελεί βασικό πυλώνα της AKTOR.
Το ανεκτέλεστο υπόλοιπο έργων του ομίλου ανερχόταν τον Ιούνιο του 2026 σε 4,5 δισ. ευρώ, με το 67% να αφορά ήδη υπογεγραμμένες συμβάσεις.
Η Ambrosia επισημαίνει ότι η κατασκευαστική δραστηριότητα προσφέρει στον όμιλο τη δυνατότητα να υλοποιεί και δικά του ενεργειακά έργα και έργα παραχώρησης, αξιοποιώντας την τεχνογνωσία και τις υποδομές του.
Στις παραχωρήσεις περιλαμβάνονται συμμετοχές σε αυτοκινητοδρόμους, καθώς και νέα έργα, όπως ο Βόρειος Οδικός Άξονας Κρήτης (ΒΟΑΚ).
Η διαχείριση απορριμμάτων και οι επόμενες κινήσεις
Έναν ακόμη πυλώνα ανάπτυξης φιλοδοξεί να δημιουργήσει η AKTOR μέσω της συμφωνίας για την απόκτηση ποσοστού 75% στις εταιρείες Ηλέκτωρ και Θαλής.
Η ολοκλήρωση της συναλλαγής αναμένεται, σύμφωνα με την ανάλυση, το αργότερο έως το πρώτο τρίμηνο του 2027, υπό την προϋπόθεση έγκρισης από την Επιτροπή Ανταγωνισμού.
Η Ambrosia εκτιμά ότι οι νέες δραστηριότητες θα μπορούσαν να προσθέσουν περίπου 40 εκατ. ευρώ στα προσαρμοσμένα EBITDA από το 2027.
Η συνολική εκτίμηση της Ambrosia Capital είναι ότι η AKTOR αποκτά περισσότερες πηγές εσόδων και μεγαλύτερη παρουσία σε δραστηριότητες με μακροπρόθεσμες προοπτικές, στοιχείο που στηρίζει τη θετική αξιολόγηση της μετοχής.
Η τιμή-στόχος των 15 ευρώ και το εκτιμώμενο περιθώριο ανόδου 64% αποτελούν προβλέψεις της χρηματιστηριακής εταιρείας και όχι εγγυημένη μελλοντική απόδοση.
πηγή στην Google

Ακολούθησε το debater.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις